




किसान क्रेडिट कार्ड (KCC) योजना: किसानों के लिए ऋण लाभ, सीमा और पात्रता
 Jul 02, 2026
 द्वारा पंकज सिहाग


किसान क्रेडिट कार्ड (KCC) योजना: किसानों के लिए ऋण लाभ, सीमा और पात्रता
-
यह किसान क्रेडिट कार्ड योजना किसानों को बीज, उर्वरक, सिंचाई और अन्य कृषि जरूरतों के लिए अल्पकालिक फसल ऋण तक आसान पहुंच देती है।
-
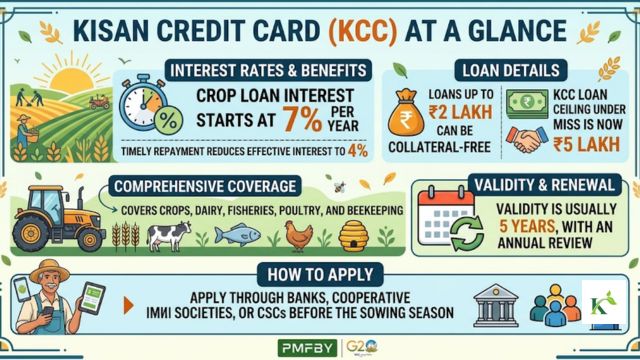
बजट 2025–26 के तहत संशोधित ब्याज सहायता योजना (MISS) के अंतर्गत ऋण सीमा ₹3 लाख से बढ़ाकर ₹5 लाख कर दी गई।
-
मानक फसल ऋण की ब्याज दर 7% है, लेकिन समय पर भुगतान करने से प्रभावी दर घटकर 4% हो सकती है।
-
जनवरी 2025 से ₹2 लाख तक के ऋण के लिए किसी जमानत की आवश्यकता नहीं है।
-
KCC की पात्रता शर्तों के तहत बटाईदार किसान, पट्टेदार किसान और किसान समूह भी आवेदन कर सकते हैं।
 विषय-सूची

- किसान क्रेडिट कार्ड योजना क्या है और यह आपकी कैसे मदद करती है?
- कौन आवेदन कर सकता है? पात्रता मानदंड को समझें
- KCC ऋण सीमा: आप कितना उधार ले सकते हैं?
- ऋण संरचना
- KCC के तहत फसल ऋण की ब्याज दर क्या है?
- किसान KCC ऋण का उपयोग किन कामों के लिए कर सकते हैं?
- किसान क्रेडिट कार्ड के लिए आवेदन कैसे करें
- अंतिम विचार
- सामान्य प्रश्न
किसान क्रेडिट कार्ड योजना क्या है और यह आपकी कैसे मदद करती है?
किसान क्रेडिट कार्ड योजना एक सरकार समर्थित कृषि ऋण पहल है, जो किसानों को खेती के खर्चों के लिए कम ब्याज पर संस्थागत ऋण प्राप्त करने में मदद करती है।
इसे अगस्त 1998 में आर.वी. गुप्ता समिति की सिफारिशों के आधार पर शुरू किया गया था। इस समिति का गठन भारतीय रिजर्व बैंक (RBI) और राष्ट्रीय कृषि एवं ग्रामीण विकास बैंक (NABARD) द्वारा किसानों के लिए ऋण वितरण प्रणाली की समीक्षा करने के लिए किया गया था। पिछले दो दशकों में यह भारत की सबसे अधिक उपयोग की जाने वाली कृषि ऋण प्रणालियों में से एक बन गई है।
हर बुवाई के मौसम से पहले अलग-अलग ऋण लेने के बजाय, किसानों को एक चलती क्रेडिट लाइन मिलती है, जिसका जरूरत पड़ने पर उपयोग किया जा सकता है।
इससे इन खर्चों को पूरा करने में मदद मिलती है:
-
उर्वरक
-
कीटनाशक
-
श्रम
-
सिंचाई
-
कटाई के बाद के खर्च
-
संबंधित कृषि जरूरतें
सबसे बड़ा लाभ यह है कि ऋण का पुनर्भुगतान फसल चक्र से जुड़ा होता है, जिससे किसानों के लिए नकदी प्रवाह आसान होता है।
कौन आवेदन कर सकता है? पात्रता मानदंड को समझें
KCC के लिए पात्रता मानदंड अधिक व्यापक हैं।
पात्र आवेदकों में शामिल हैं:
-
व्यक्तिगत भूमिधारी किसान
-
संयुक्त उधारकर्ता
-
किरायेदार किसान
-
बटाईदार किसान
-
वैध किरायेदारी व्यवस्था वाले किसान
-
स्वयं सहायता समूह (SHGs)
-
संयुक्त देयता समूह (JLGs)
-
डेयरी किसान
-
मछली पालन करने वाले किसान
-
पोल्ट्री किसान
-
मधुमक्खी पालन करने वाले किसान
आयु सीमा
आवेदक आमतौर पर 18 से 75 वर्ष की आयु के बीच होते हैं। 60 वर्ष से अधिक आयु वालों से बैंक की नीति के अनुसार सह-उधारकर्ता देने के लिए कहा जा सकता है।
आवश्यक दस्तावेज
-
आधार कार्ड
-
PAN कार्ड (यदि आवश्यक हो)
-
भूमि रिकॉर्ड या किरायेदारी का प्रमाण
-
बैंक खाते का विवरण
-
फसल का विवरण
-
पासपोर्ट आकार के फोटो
आवेदन करने से पहले स्थानीय बैंक की आवश्यकताओं की जांच करना महत्वपूर्ण है।
KCC ऋण सीमा: आप कितना उधार ले सकते हैं?
KCC ऋण सीमा इन बातों पर निर्भर करती है:
-
भूमि का आकार
-
फसल का प्रकार
-
खेती की लागत
-
इनपुट लागत
-
सिंचाई खर्च
-
कटाई के बाद की जरूरतें
-
संबंधित कृषि गतिविधियां
बैंक इसकी गणना कैसे करते हैं
पहले वर्ष की सीमा:
वित्त का पैमाना X खेती का क्षेत्रफल
-
कटाई के बाद और घरेलू जरूरतों के लिए 10%
-
खेत के रखरखाव और फसल बीमा के लिए 20%
बैंक आमतौर पर हर वर्ष खाते की समीक्षा करते हैं।
यदि पुनर्भुगतान नियमित रहता है तो सीमा में हर वर्ष 10% की वृद्धि हो सकती है।
ऋण संरचना
|
ऋण राशि |
ब्याज दर |
जमानत आवश्यक |
|
₹2 लाख तक |
7% (समय पर पुनर्भुगतान से 4% तक कम हो सकता है) |
कोई जमानत नहीं (100% सुरक्षा-मुक्त पहुंच) |
|
₹2 लाख से ₹5 लाख |
7% (योजना दिशानिर्देशों के अधीन) |
फसल हाइपोथिकेशन (खड़ी फसल जमानत के रूप में काम करती है) |
|
₹5 लाख से अधिक |
व्यक्तिगत बैंक नीति के अनुसार |
भूमि बंधक / तीसरे पक्ष की गारंटी |
सीमांत किसानों को Flexi KCC भी मिल सकता है, जिसमें बैंक भूमि के आकार, फसल की जरूरतों और छोटे कृषि खर्चों के आधार पर ₹10,000 से ₹50,000 के बीच लचीली क्रेडिट सीमा स्वीकृत कर सकते हैं।
KCC के तहत फसल ऋण की ब्याज दर क्या है?
KCC के तहत सामान्य फसल ऋण की ब्याज दर 9% प्रति वर्ष है।
यह इस तरह काम करता है:
-
1.5% ब्याज सब्सिडी सरकार की ओर से ऋण देने वाली संस्थाओं के लिए
-
समय पर पुनर्भुगतान करने वाले किसानों के लिए 3% समय पर पुनर्भुगतान प्रोत्साहन (PRI)
इससे प्रभावी उधारी लागत 4% तक कम हो सकती है।
महत्वपूर्ण बातें:
-
अतिरिक्त लाभ के लिए समय पर पुनर्भुगतान जरूरी है
-
सब्सिडी प्रक्रिया के लिए बैंक आधार लिंकिंग मांग सकते हैं
-
देर से पुनर्भुगतान करने पर कुल ब्याज लागत बढ़ सकती है
किसान KCC ऋण का उपयोग किन कामों के लिए कर सकते हैं?
किसान क्रेडिट कार्ड योजना खेती की कई जरूरतों का समर्थन करती है।
इसका उपयोग इनके लिए किया जा सकता है:
-
बीज
-
उर्वरक
-
कीटनाशक
-
सिंचाई
-
श्रम लागत
-
भंडारण
-
परिवहन
-
मशीनरी की मरम्मत
-
डेयरी
-
पोल्ट्री
-
मत्स्य पालन
-
मशरूम की खेती
-
मधुमक्खी पालन
इससे KCC पूरे फसल चक्र में उपयोगी बनता है।
किसान क्रेडिट कार्ड के लिए आवेदन कैसे करें
प्रक्रिया सरल है:
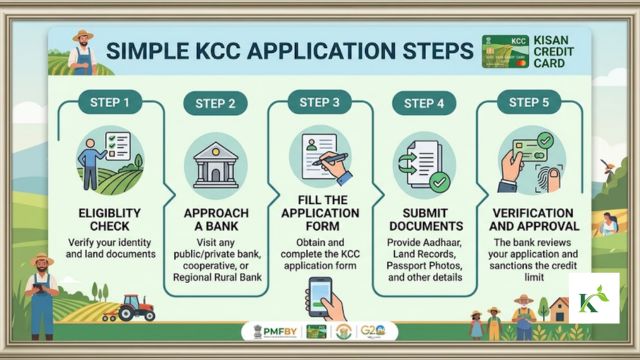
चरण 1
इन स्थानों पर जाएं:
-
वाणिज्यिक बैंक
-
क्षेत्रीय ग्रामीण बैंक (RRBs)
-
सहकारी बैंक
-
स्मॉल फाइनेंस बैंक
-
कॉमन सर्विस सेंटर (CSCs)
प्रमुख बैंकों में भारतीय स्टेट बैंक, पंजाब नेशनल बैंक और बैंक ऑफ बड़ौदा आदि शामिल हैं।
चरण 2
KCC आवेदन फॉर्म मांगें।
कुछ बैंक ऑनलाइन फॉर्म भी उपलब्ध कराते हैं।
चरण 3
जमा करें:
-
पहचान का प्रमाण
-
भूमि के दस्तावेज
-
फसल का विवरण
-
ऋण की आवश्यकता का विवरण
चरण 4
बैंक सत्यापन शुरू होता है।
चरण 5
स्वीकृति के बाद, अधिकांश बैंक खाते से जुड़ा KCC डेबिट कार्ड जारी करते हैं।
अंतिम विचार
हर मौसम में इनपुट लागत बढ़ रही है।
बीज, उर्वरक, श्रम, डीजल और सिंचाई, सभी की लागत अब अधिक है।
किसान क्रेडिट कार्ड योजना किसानों को महंगे अनौपचारिक उधार पर निर्भर हुए बिना समय पर ऋण प्राप्त करने की सुविधा देती है।
इन सुविधाओं के साथ:
-
4% प्रभावी ब्याज
-
₹2 लाख बिना जमानत के ऋण सुविधा
-
₹5 लाख MISS सीमा
KCC भारतीय किसानों के लिए सबसे व्यावहारिक वित्तीय साधनों में से एक बना हुआ है।
हर बुवाई के मौसम से पहले अपनी ऋण आवश्यकता की योजना बनाना अनावश्यक कर्ज के दबाव से बचने में मदद कर सकता है।
मंडी भाव, खेती के अपडेट और सरकारी योजनाओं के अलर्ट के लिए KhetiKisaan को नियमित रूप से देखते रहें।
सामान्य प्रश्न
संबंधित ब्लॉग
Sep 22, 2026
द्वारा पंकज सिहाग